Panamá es el hub logístico, financiero y aéreo más importante de América Latina. Y por eso mismo, es el nodo estratégico de referencia para cualquier red de movilidad aérea urbana que quiera operar en la región.
Un país dolarizado, con el mayor centro bancario internacional de América Latina, el mayor hub aéreo de conexión de pasajeros de la región y el Canal de Panamá como columna vertebral de la economía global.
No es una ciudad más en el mapa del eVTOL: es la puerta de entrada de América Latina para cualquier operador, inversor o fabricante que quiera posicionarse en el continente antes de que el mercado madure.
Panamá: el nodo estratégico de referencia en América Latina
Panamá concentra en un solo punto geográfico los tres activos más valiosos para el despegue de la movilidad aérea urbana: capital financiero internacional, infraestructura aeroportuaria de primer nivel y conectividad logística global.
El Canal de Panamá es el activo más rentable del Estado panameño y el eje sobre el que se articula toda la economía del país. En 2025, los ingresos por peajes del Canal crecieron un 22%, consolidando a Panamá como el hub logístico interoceánico indiscutible de América Latina. Esta posición geográfica única —entre el Atlántico y el Pacífico, entre Norteamérica y Sudamérica— convierte a la Ciudad de Panamá en el punto de paso natural de inversores, ejecutivos y operadores que operan en toda la región.
El Centro Bancario Internacional de Panamá es el mayor de América Latina. En 2025, el sector financiero y de seguros creció un 5,5% acumulado, con expansión del crédito, aumento de depósitos y mayores ingresos por comisiones. Los fondos de inversión regionales, los family offices latinoamericanos y las multinacionales con sede regional en Panamá son exactamente el perfil de inversor early adopter en movilidad aérea urbana.
El Aeropuerto Internacional de Tocumen es el mayor hub de conexión aérea de pasajeros de América Latina. Su modelo de hub regional —con rutas directas a prácticamente todas las capitales latinoamericanas y conexiones con Estados Unidos y Europa— crea una demanda natural de movilidad premium entre el aeropuerto, los centros financieros, los hoteles de negocios y las zonas residenciales de alto poder adquisitivo de la Ciudad de Panamá.
Una economía que crece y atrae capital internacional
La economía panameña creció un 4,4% en 2025, muy por encima del promedio regional latinoamericano, con el sector de transporte y logística como principal motor con un crecimiento del 14,5%.
El FMI proyectaba un crecimiento del 4,5% para Panamá en 2025, y el resultado final del 4,4% confirma la solidez estructural de una economía diversificada alrededor de la logística, las finanzas y el turismo. El PIB nominal a precios constantes alcanzó los $84.752,9 millones según el Instituto Nacional de Estadística y Censo (INEC), con un crecimiento neto de $3.533,3 millones respecto al periodo anterior.
El turismo de negocios también creció: el segmento de turistas con estadía prolongada aumentó un 8,2% interanual en 2025, impulsado por la posición de Panamá como sede de reuniones, conferencias y operaciones corporativas regionales. Este perfil de visitante —ejecutivo, con alta capacidad de pago y necesidad de movilidad eficiente— es el usuario natural del aerotaxi.
La dolarización de la economía panameña elimina el riesgo cambiario para inversores internacionales, un factor diferencial que ninguna otra economía de América Central o del Sur puede ofrecer. Para un operador de eVTOL estadounidense o europeo, operar en Panamá es financieramente tan predecible como operar en cualquier ciudad de Estados Unidos.
Hoja de ruta de los vertipuertos en Panamá: fases de desarrollo
Fase 1 — Marco regulatorio y primeros acuerdos
Panamá regula su aviación civil a través de la Autoridad Aeronáutica Civil (AAC), que históricamente ha seguido estándares FAA por la intensa actividad aérea con Estados Unidos y la presencia del hub de Tocumen. El alineamiento regulatorio con la FAA facilita la entrada de operadores americanos certificados y acorta los plazos de autorización de operaciones eVTOL en el espacio aéreo panameño.
Fase 2 — Primeros vertipuertos en nodos de alta demanda
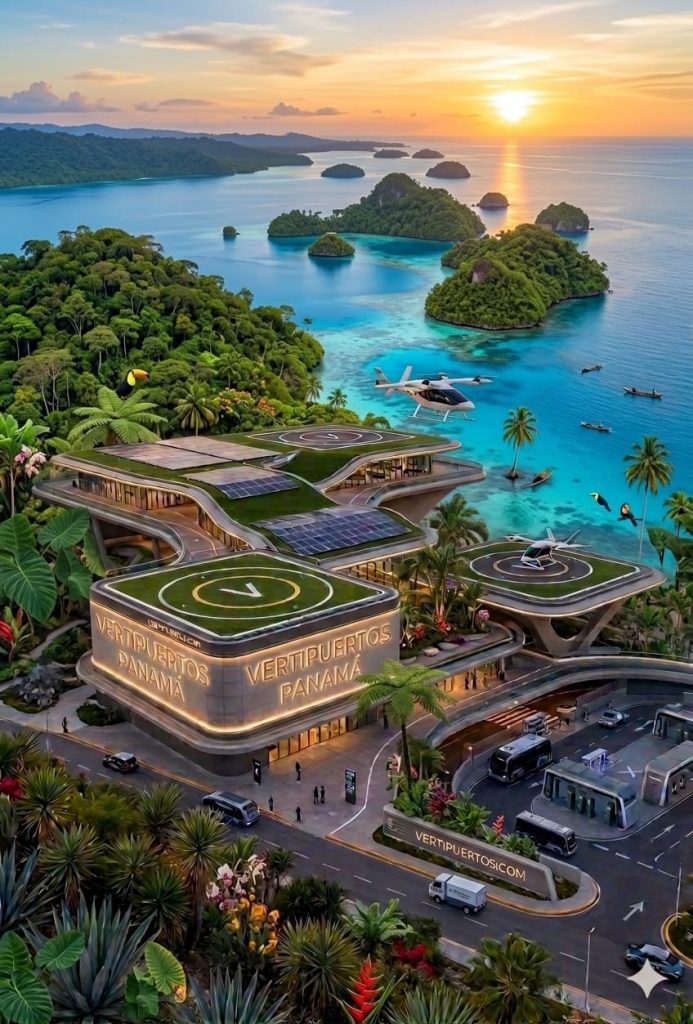
Las ubicaciones prioritarias son aquellas que conectan los puntos de mayor flujo de pasajeros de alto poder adquisitivo: Tocumen, Punta Pacífica, Casco Antiguo, Costa del Este y el Corredor Sur. La infraestructura hotelera y de rascacielos existente en la Ciudad de Panamá ofrece cubiertas con potencial de reconversión en vertipuertos urbanos sin necesidad de nueva construcción de base.
Fase 3 — Red regional desde Panamá
La posición de Panamá como hub regional permite pensar en una red de vertipuertos que trasciende las fronteras nacionales. Rutas eVTOL entre Ciudad de Panamá y ciudades costarricenses, colombianas o de otras capitales centroamericanas próximas representan un caso de uso de movilidad regional que ningún otro país de la zona puede articular con la misma naturalidad.
Ubicaciones estratégicas para los vertipuertos en Panamá
La geografía urbana y económica de la Ciudad de Panamá define con claridad los nodos de mayor demanda potencial de movilidad aérea:
- Aeropuerto Internacional de Tocumen (PTY): El hub aéreo más importante de América Latina es el nodo de mayor demanda inmediata. La conexión entre Tocumen y los centros financieros, hoteles de negocios y zonas residenciales premium de la Ciudad de Panamá es el corredor natural de inicio de operaciones. Un trayecto aeropuerto-Punta Pacífica en eVTOL frente a 45-60 minutos por el Corredor Sur en hora punta tiene un valor económico claro para ejecutivos y viajeros de negocios internacionales.
- Punta Pacífica y San Francisco: La concentración de rascacielos corporativos, hoteles internacionales de cinco estrellas, clínicas médicas de referencia regional y sedes de multinacionales hace de esta zona el destino de mayor demanda de movilidad premium de toda la ciudad. Las cubiertas de los edificios de mayor altura son candidatas naturales a vertipuertos urbanos.
- Costa del Este y Santa María: Las zonas residenciales y corporativas de mayor renta per cápita de la Ciudad de Panamá concentran a los ejecutivos de multinacionales, embajadores y profesionales de alto nivel que son early adopters naturales del aerotaxi.
- Casco Antiguo: El centro histórico y turístico de referencia, sede de restaurantes, hoteles boutique de lujo y eventos internacionales, genera picos de demanda de movilidad de alta frecuencia que justifican un vertipuerto en cubierta próximo al área.
- Zona del Canal y Amador: La zona de influencia del Canal —con instalaciones corporativas de la Autoridad del Canal, museos, marinas y el Biomuseo— es un corredor de alta actividad de visitantes y ejecutivos internacionales con necesidad de movilidad eficiente entre puntos de interés.
Los actores que construyen la movilidad aérea en Panamá
- Autoridad Aeronáutica Civil (AAC): La autoridad de aviación civil panameña regula y certifica las operaciones aéreas en Panamá. Su historial de alineamiento con estándares FAA facilita la adopción de marcos regulatorios para nuevas categorías de aeronaves como los eVTOL.
- Autoridad del Canal de Panamá (ACP): La gestión del Canal como activo estratégico nacional convierte a la ACP en un actor institucional clave para cualquier desarrollo de infraestructura de movilidad en la zona de influencia del Canal y el área de Amador.
- Copa Airlines y Tocumen Internacional: El operador del hub aéreo regional y la empresa gestora del aeropuerto son actores naturales en el desarrollo de infraestructura de vertipuerto integrada con la terminal aeroportuaria de Tocumen.
- Centro Bancario Internacional de Panamá: Los fondos de inversión, family offices y grupos financieros con sede en el Centro Bancario son el perfil de inversor con mayor capacidad y disposición para participar en el desarrollo de infraestructura de movilidad aérea en la región.
- Corporación América Airports: El operador aeroportuario internacional con presencia en América Latina ha sido identificado como uno de los actores que colabora activamente con fabricantes de UAM en el desarrollo de infraestructura de vertipuerto en aeropuertos de la región.
Datos clave del mercado panameño
| Indicador | Dato |
| Crecimiento PIB 2025 | 4,4% — muy por encima del promedio regional LATAM |
| PIB nominal (2025) | $84.752,9 millones a precios constantes (INEC) |
| Principal motor del crecimiento | Transporte y logística: +14,5% en 2025 |
| Ingresos Canal de Panamá (peajes 2025) | +22% respecto a 2024 |
| Centro financiero regional | Mayor centro bancario internacional de América Latina |
| Hub aéreo | Mayor hub de conexión aérea de pasajeros de América Latina |
| Economía dolarizada | Sí — moneda oficial es el dólar estadounidense |
| Posición geográfica | Punto de cruce entre el Atlántico y el Pacífico |
| Turismo (2025) | +8,2% en turistas con estadía prolongada interanual |
| Crecimiento sector financiero y seguros | +5,5% acumulado en 2025 |
¿Quiere desarrollar vertipuertos en Panamá?
vertipuertos.com es la plataforma de referencia en español para el ecosistema de vertipuertos en España y Latinoamérica.
Si representa a un fondo de inversión, operador de aeronaves eVTOL, promotor inmobiliario, operador aeroportuario o institución pública interesada en el desarrollo de vertipuertos en Panamá, contacte con nosotros.
info@vertipuertos.com
Fuentes:
Instituto Nacional de Estadística y Censo de Panamá (INEC) — PIB trimestral y anual 2025. Ministerio de Economía y Finanzas de Panamá (MEF) — Informe fiscal y crecimiento económico 2025. Contraloría General de la República de Panamá. Wikipedia — Economía de Panamá. EFE / Swissinfo — PIB Panamá primer semestre 2025. EASA Prototype Technical Design Specifications for Vertiports (2022). FAA Vertiport Design Guidelines — Engineering Brief 105A (2025). Eve Air Mobility — Investor Communications 2025-2026.
© vertipuertos.com — Nodo estratégico Panamá.